Cash Basis vs Accrual Basis
Kita sering menggunakan pencatatan uang tunai tersedia berapa Rupiah pada saat terjadi transaksi baik pada kegiatan penjualan yang menyebabkan kas masuk atau pengeluaran biaya-biaya yang menyebabkan kas keluar. Kadang kita sering salah mengartikan seberapa besar keuntungan yang telah diperoleh pada saat tertentu dimana yang menjadi tolak ukur keuntungan adalah seberapa besar posisi kas kita saat ini. Jika posisi kas yang dimiliki saat ini masih relatif banyak, maka kita akan menyimpulkan bahwa rasa nya laba yang diperoleh adalah banyak juga. Dalam hal ini, kas diukur sebagai besaran laba.
Masalah yang timbul adalah adanya pendapatan yang seharus nya telah menjadi bagian kas perusahaan, tetapi belum kita peroleh karena para pelanggan mungkin belum membayar kepada perusahaan, sehingga belum tercatat. Bilamana pelanggan, telah membayar maka kas perusahaan akan semakin membesar, sehingga perusahaan mengalami kesulitan dalam mencatat dan mengelolanya.
Sistem pencatatan seperti di atas ini, kadang menimbulkan persoalan ke depan apabila perusahaan ingin mengetahui seberapa besar modal (kekayaan bersih) yang telah diperoleh, karena modal tidak hanya berupa kas tetapi juga berbentuk aktiva lancar lainnya seperti tabungan, deposito, giro, reksa dana, perjanjian bayar klien, dan aktiva tetap berwujud lainnya. Ini semua kekayaan perusahaan yang apabila dikurangi dengan semua hutang, akan berupa kekayaan bersih atau modal, yang perusahaan go public berbentuk Perseroan Terbatas (PT) menyebutnya ekuitas. Modal yang meningkat merupakan dampak dari laba yang meningkat, demikian juga sebaliknya, jika perolehan modal menurun adalah dampak dari menurunnya laba perusahaan.
Bagaimana perusahaan dapat menilai keberlangsungan usahanya melalui laba yang diperoleh?. Tentu, perusahaan dapat mengakui dan mencatat estimasi pendapatan atau masukan kas di masa mendatang, meskipun kas nya belum diterima. Untuk mengatasi hal ini, akuntansi modern yang kita kenal, pelajari dan praktekkan saat ini menganut system akrual yang mengakui adanya pendapatan atau beban dicatat, meskipun belum diterima kas nya.
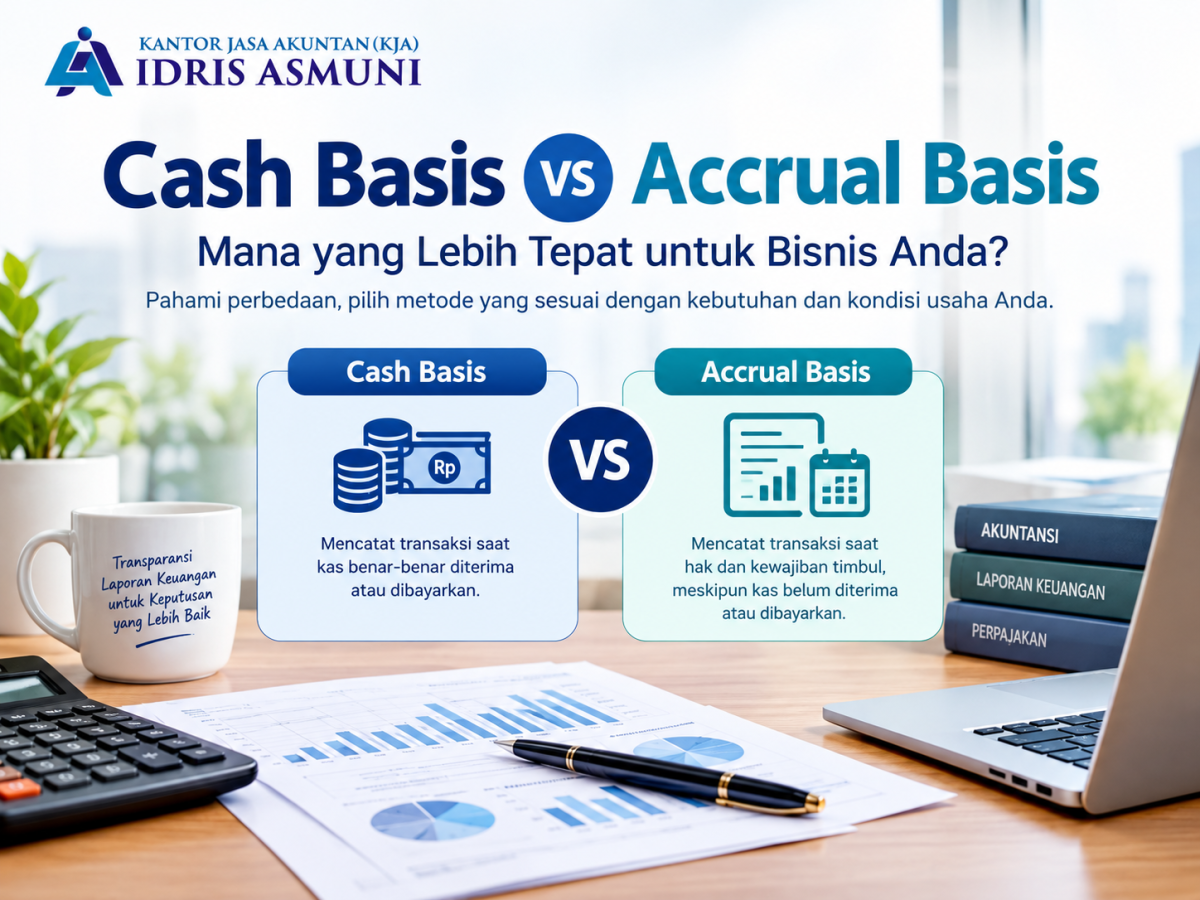
Dasar akrual ini merupakan basis pencatatan akuntansi dimana jika terjadi transaksi ekonomi dapat diakui, dan dicatat serta disajikan dalam laporan keuangan. Laporan keuangan tersebut didasarkan pada pengaruh transaksi ketika terjadinya transaksi tersebut tanpa perlu memperhatikan waktu kas diterima ataupun saat dibayarkan. Berbeda dengan dasar akrual, system pencatatan cash basis merupakan sebuah model pencatatan pada konsep dasar akuntansi di mana proses pencatatan transaksi dilakukan jika adanya penerimaan atau pengeluaran kas. Sehingga, jika terjadi transaksi berupa hutang dan piutang, akan tetapi tidak terdapat kas yang masuk maupun keluar, maka transaksi jenis ini tidak bisa dimasukkan ke dalam catatan keuangan dengan model dasar kas.
Demikian lah, perbedaan antara accrual basis dan cash basis. Pilihan pencatatan diserahkan kepada pengelola entitas usaha, mana yang terbaik.
Komentar
artikel yang sangat menarik